
티스토리 뷰
목차
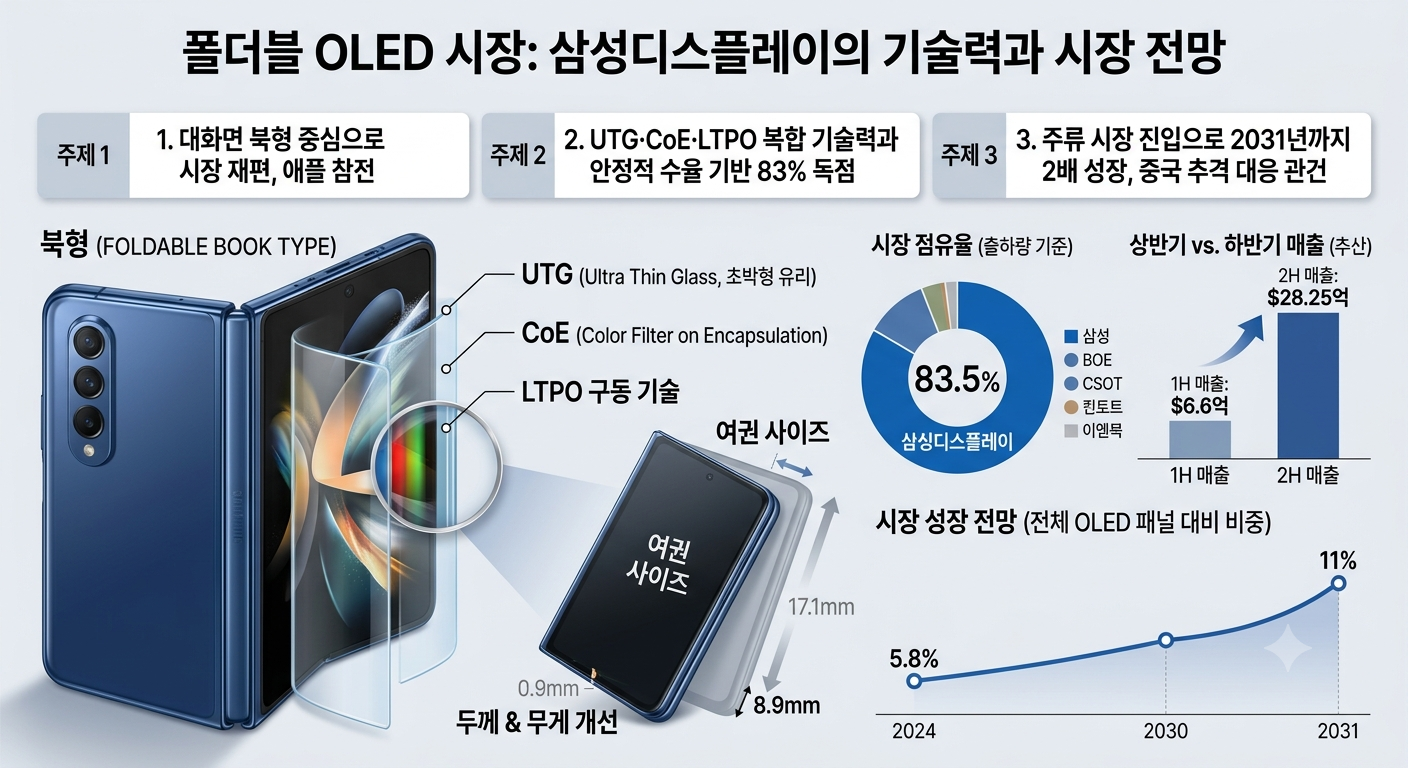
갤럭시 Z 폴드8 광고를 보다가 문득 멈췄습니다. '여권 사이즈'라는 문구 하나가 이상하게 마음을 건드렸습니다. 폴드형 스마트폰을 단 한 번도 사고 싶다는 생각을 해본 적 없었는데, 그 광고를 보고 처음으로 마음이 흔들렸습니다. 그러고 며칠 지나지 않아 애플도 폴더블 신제품을 예고했고, 저는 그제야 이 기술 뒤에 뭔가 큰 그림이 있겠다 싶었습니다.
왜 지금 모두가 폴더블에 열을 올리는가
솔직히 처음엔 폴더블 스마트폰이 그냥 비싼 폼 아닌가 싶었습니다. 접을 수 있다는 것 외에 실용성이 있을까 의심했고, 주름지는 화면이 거슬린다는 말도 많이 들었습니다. 그런데 갤럭시 Z 폴드8 실물 영상을 찾아보고 생각이 조금 바뀌었습니다. 2019년 첫 갤럭시 폴드의 두께가 17.1mm였는데 현재 8.9mm까지 줄었다는 사실이 꽤 인상적이었습니다. 7년 만에 두께를 거의 절반으로 줄인 건데, 이게 단순한 설계 개선이 아니라 패널 기술 자체의 진화라는 걸 나중에 알게 됐습니다.
폴더블 스마트폰은 크게 두 가지 형태로 나뉩니다. 위아래로 접는 '클램쉘형'은 갤럭시 Z 플립처럼 작게 접히고 가격도 상대적으로 낮아 대중화를 이끌었습니다. 반면 책처럼 좌우로 펼치는 '북형(Foldable Book Type)'은 펼치면 태블릿에 가까운 대화면을 쓸 수 있어 영상 시청이나 멀티태스킹에 훨씬 유리합니다. 저는 처음에 클램쉘형이 주류일 거라 생각했는데, 실제로는 반대 방향으로 흘러가고 있었습니다.
출처: 카운터포인트리서치에 따르면 올해 2분기 기준 북형 제품의 출하량이 전체 폴더블 출하량의 약 80%를 차지했습니다. 클램쉘형이 시장을 열었다면, 이제는 북형이 시장을 키우는 국면입니다. 여기에 애플이 첫 폴더블 스마트폰 '아이폰 듀오' 출시를 앞두고 있어 시장 전체의 무게중심이 달라지고 있는 것이 느껴집니다.
삼성디스플레이가 83%를 쥐고 있는 이유
일반적으로 점유율이 높으면 단순히 먼저 시작했거나 가격이 싸서라고 생각하는 분들도 있는데, 폴더블 OLED 패널만큼은 그 논리가 잘 맞지 않습니다. 제가 직접 관련 기술 자료를 찾아보니, 이 시장에서 삼성디스플레이의 압도적 지위는 '수율(Yield Rate)'과 '박형화 기술' 두 축에서 나온다는 걸 알게 됐습니다.
수율이란 생산된 패널 중 불량 없이 출하 가능한 비율을 의미합니다. 쉽게 말해 100장 만들었을 때 몇 장을 실제로 팔 수 있느냐입니다. 폴더블 패널은 일반 평판 OLED보다 공정이 복잡해 수율 관리가 훨씬 어렵습니다. 삼성디스플레이는 2019년 세계 최초로 폴더블 패널을 상용화한 이후 수백만 장 규모의 대량 생산을 꾸준히 해오며 이 수율을 끌어올렸습니다. 경쟁사인 BOE(중국)도 화웨이, 아너 등 자국 브랜드에 공급하며 점유율을 늘리고 있지만, 고품질 대량 공급 신뢰성에서는 아직 격차가 존재한다는 평가가 지배적입니다.
박형화 기술 측면에서도 삼성디스플레이는 여러 핵심 기술을 동시에 적용하고 있습니다.
- UTG(Ultra Thin Glass, 초박형 유리): 패널 표면을 일반 플라스틱 필름 대신 유리로 덮어 주름과 스크래치를 줄이는 기술입니다. 두께가 수십 마이크로미터 수준으로 얇지만 유리 특유의 견고함을 유지합니다.
- CoE(Color Filter on Encapsulation, 컬러필터 온 인캡슐레이션): 편광판을 제거하고 컬러필터를 봉지층 위에 직접 형성해 패널 두께를 줄이고 소비전력을 낮추는 기술입니다.
- LTPO(저온다결정산화물) 구동 기술: 화면 주사율을 콘텐츠에 따라 1Hz에서 120Hz까지 자동 조절해 대화면임에도 배터리 소모를 최소화합니다.
시장조사업체 옴디아(출처: 옴디아)에 따르면 올 3분기 삼성디스플레이의 폴더블 OLED 패널 점유율은 출하량 기준 83.5%로, 지난해 같은 기간보다 35.8%포인트나 높아질 것으로 전망됩니다. 삼성전자 갤럭시 Z 시리즈에 이어 아이폰 듀오 패널까지 사실상 독점 공급하게 되면서 하반기 매출은 28억 2,500만 달러(약 3조 8,500억원)로 상반기 대비 4.3배에 달할 것으로 추산됩니다. 아이폰 듀오용 내부 패널 가격이 장당 약 250달러 수준이라는 분석도 나옵니다.
제 경험상 이런 수치는 단순한 기업 실적 이야기가 아닙니다. 삼성디스플레이가 삼성전자와 애플, 즉 안드로이드와 iOS 진영 양쪽에 패널을 납품한다는 건 특정 진영의 흥망에 상관없이 시장이 커질수록 수혜를 받는 구조라는 뜻입니다. 이 부분이 제가 이 기업에 주목하게 된 결정적 이유였습니다.
이 시장, 앞으로 어디까지 커질까
폴더블 시장이 곧 폭발할 거라는 말은 사실 몇 년 전부터 나왔습니다. 그런데 실제로는 기대만큼 빠르게 크지 않았습니다. 이유는 간단했습니다. 비쌌고, 무거웠고, 주름이 거슬렸습니다. 저도 주변에서 폴더블 쓰는 사람을 좀처럼 보지 못했습니다. 그런데 지금은 분위기가 다릅니다.
갤럭시 Z 폴드8의 두께가 8.9mm까지 줄었고, '여권 사이즈'라는 표현처럼 실제로 들고 다닐 만한 크기가 됐습니다. 주름 저감(Crease Control) 기술도 눈에 띄게 개선됐습니다. 주름 저감이란 패널이 접히는 부분에 생기는 굴곡을 최소화하는 기술로, UTG 강화와 중립면 설계, 특수 백플레이트 소재 적용이 복합적으로 작용합니다. 제가 직접 써봤는데라고 하기엔 아직 구매 전이지만, 매장에서 직접 펼쳐보니 몇 년 전 모델과는 확실히 달랐습니다.
애플의 참전은 이 흐름에 기름을 붓는 격입니다. 아이폰18 프로와 프로 맥스의 초기 반응이 기대에 못 미친 이유 중 하나로 다음 달 출시될 아이폰 듀오를 기다리는 수요가 영향을 미쳤다는 분석이 나오는데, 이게 시사하는 바가 큽니다. 이제 폴더블은 일부 얼리어답터의 물건이 아니라 주류 소비자가 선택지에 올려두는 제품이 됐다는 신호로 읽힙니다.
전체 스마트폰 OLED 패널 출하량 중 폴더블이 차지하는 비중은 2024년 기준 약 5.8%에서 2031년에는 11%까지 높아질 것으로 전망됩니다. 중국 BOE와 CSOT(차이나스타)가 저가·중가형 시장을 공략하며 빠르게 추격하고 있는 건 사실입니다. 제 생각엔 이 경쟁은 단순히 기업 간 싸움이 아니라, 반도체와 디스플레이 공급망을 고루 갖춘 한국과 중국 산업 생태계 전체의 경쟁입니다. 중국의 추격을 견제하려면 인재 육성과 기술 개발에 대한 지속적이고 과감한 투자가 뒷받침되어야 한다는 생각을 지울 수 없습니다
.
자주 묻는 질문
Q. 삼성디스플레이가 경쟁사보다 점유율이 압도적으로 높은 이유가 뭔가요?
A. 단순히 먼저 시작해서가 아닙니다. 2019년 상용화 이후 수백만 장을 꾸준히 생산하며 쌓은 수율 안정성과, UTG·CoE·LTPO 같은 복합 기술을 동시에 구현할 수 있는 양산 능력이 핵심입니다. 경쟁사들은 기술 자체보다 이 대량 생산 신뢰성에서 격차를 좁히지 못하고 있다는 평가가 지배적입니다.
Q. 클램쉘형이랑 북형 폴더블, 뭐가 더 실용적인가요?
A. 일반적으로 클램쉘형이 가격도 낮고 들고 다니기 편해 실용적이라고 알려져 있지만, 실제 시장 흐름은 북형 쪽으로 기울고 있습니다. 펼쳤을 때 태블릿에 가까운 대화면을 쓸 수 있어 영상 시청이나 업무용 멀티태스킹에 유리하고, 두께와 무게가 개선되면서 북형을 선택하는 비율이 전체 폴더블 출하의 약 80%까지 올라왔습니다.
Q. 아이폰 듀오 패널도 삼성디스플레이에서 만드나요?
A. 현재까지 나온 분석에 따르면 사실상 삼성디스플레이가 독점 공급하는 구조입니다. LG디스플레이도 일반 아이폰용 OLED 패널은 공급하고 있지만, 폴더블 패널 분야의 양산 비중은 삼성디스플레이와 상당한 차이가 있습니다. 아이폰 듀오 내부 폴더블 패널 가격이 장당 약 250달러로 추산된다는 점에서, 이 공급 구조가 삼성디스플레이 하반기 실적에 큰 영향을 줄 것으로 보입니다.
Q. 중국 BOE가 빠르게 따라오고 있다던데, 위협이 될 수 있나요?
A. BOE가 화웨이, 아너 등 중국 내수 브랜드에 폴더블 패널을 공급하며 점유율을 확대하고 있는 건 사실입니다. 다만 현재는 수율과 고품질 대량 공급 신뢰성에서 아직 격차가 존재합니다. 제 생각에는 이 격차가 영원히 유지될 거라고 낙관하기보다, 지속적인 기술 투자와 인재 육성으로 선두를 지켜야 한다는 위기의식이 오히려 필요한 시점으로 보입니다.
결론
갤럭시 Z 폴드8 광고 한 장에서 시작한 궁금증이, 결국 디스플레이 패널 기술과 글로벌 공급망 경쟁이라는 꽤 큰 그림으로 이어졌습니다. 솔직히 이건 예상 밖이었습니다. 스마트폰 한 대를 사고 싶다는 감정이 산업 구조에 대한 관심으로 연결되리라고는 생각 못 했습니다.
정리하면, 폴더블 스마트폰이 본격적인 주류 시장 진입을 앞두고 있는 이 시점에서 핵심 패널 기술을 사실상 독점하고 있는 삼성디스플레이의 위치는 매우 유리합니다. 다만 중국 경쟁사들의 추격 속도도 결코 가볍게 볼 수준이 아닙니다. 한국이 이 시장의 수혜를 지속적으로 받으려면 기술 선점의 속도를 늦추지 않는 것이 무엇보다 중요하다고 생각합니다. 폴더블 스마트폰 구매를 고민 중이라면, 지금이 기술 성숙도와 가격의 균형이 맞춰지는 시점에 가까워지고 있다는 점을 참고하시면 좋을 것 같습니다.
'경제 금융' 카테고리의 다른 글
| 추석 차례상 물가 (폭염 영향, 품목별 가격, 장보기 전략) (0) | 2026.09.19 |
|---|---|
| 기름값 딜레마 (국제유가, 가격통제, 정유외교) (0) | 2026.09.18 |
| 엔화금리와 세계금융 (금리차, 엔캐리청산, 시장전망) (0) | 2026.09.18 |
| 초고압 송전망 대개혁 (계통 병목, 수용성 대책, 수혜주) (0) | 2026.09.17 |
| 미국 정치 구조 (중간선거, 상하원, 필리버스터) (0) | 2026.09.16 |